Świadczenie postojowe dla przedsiębiorców
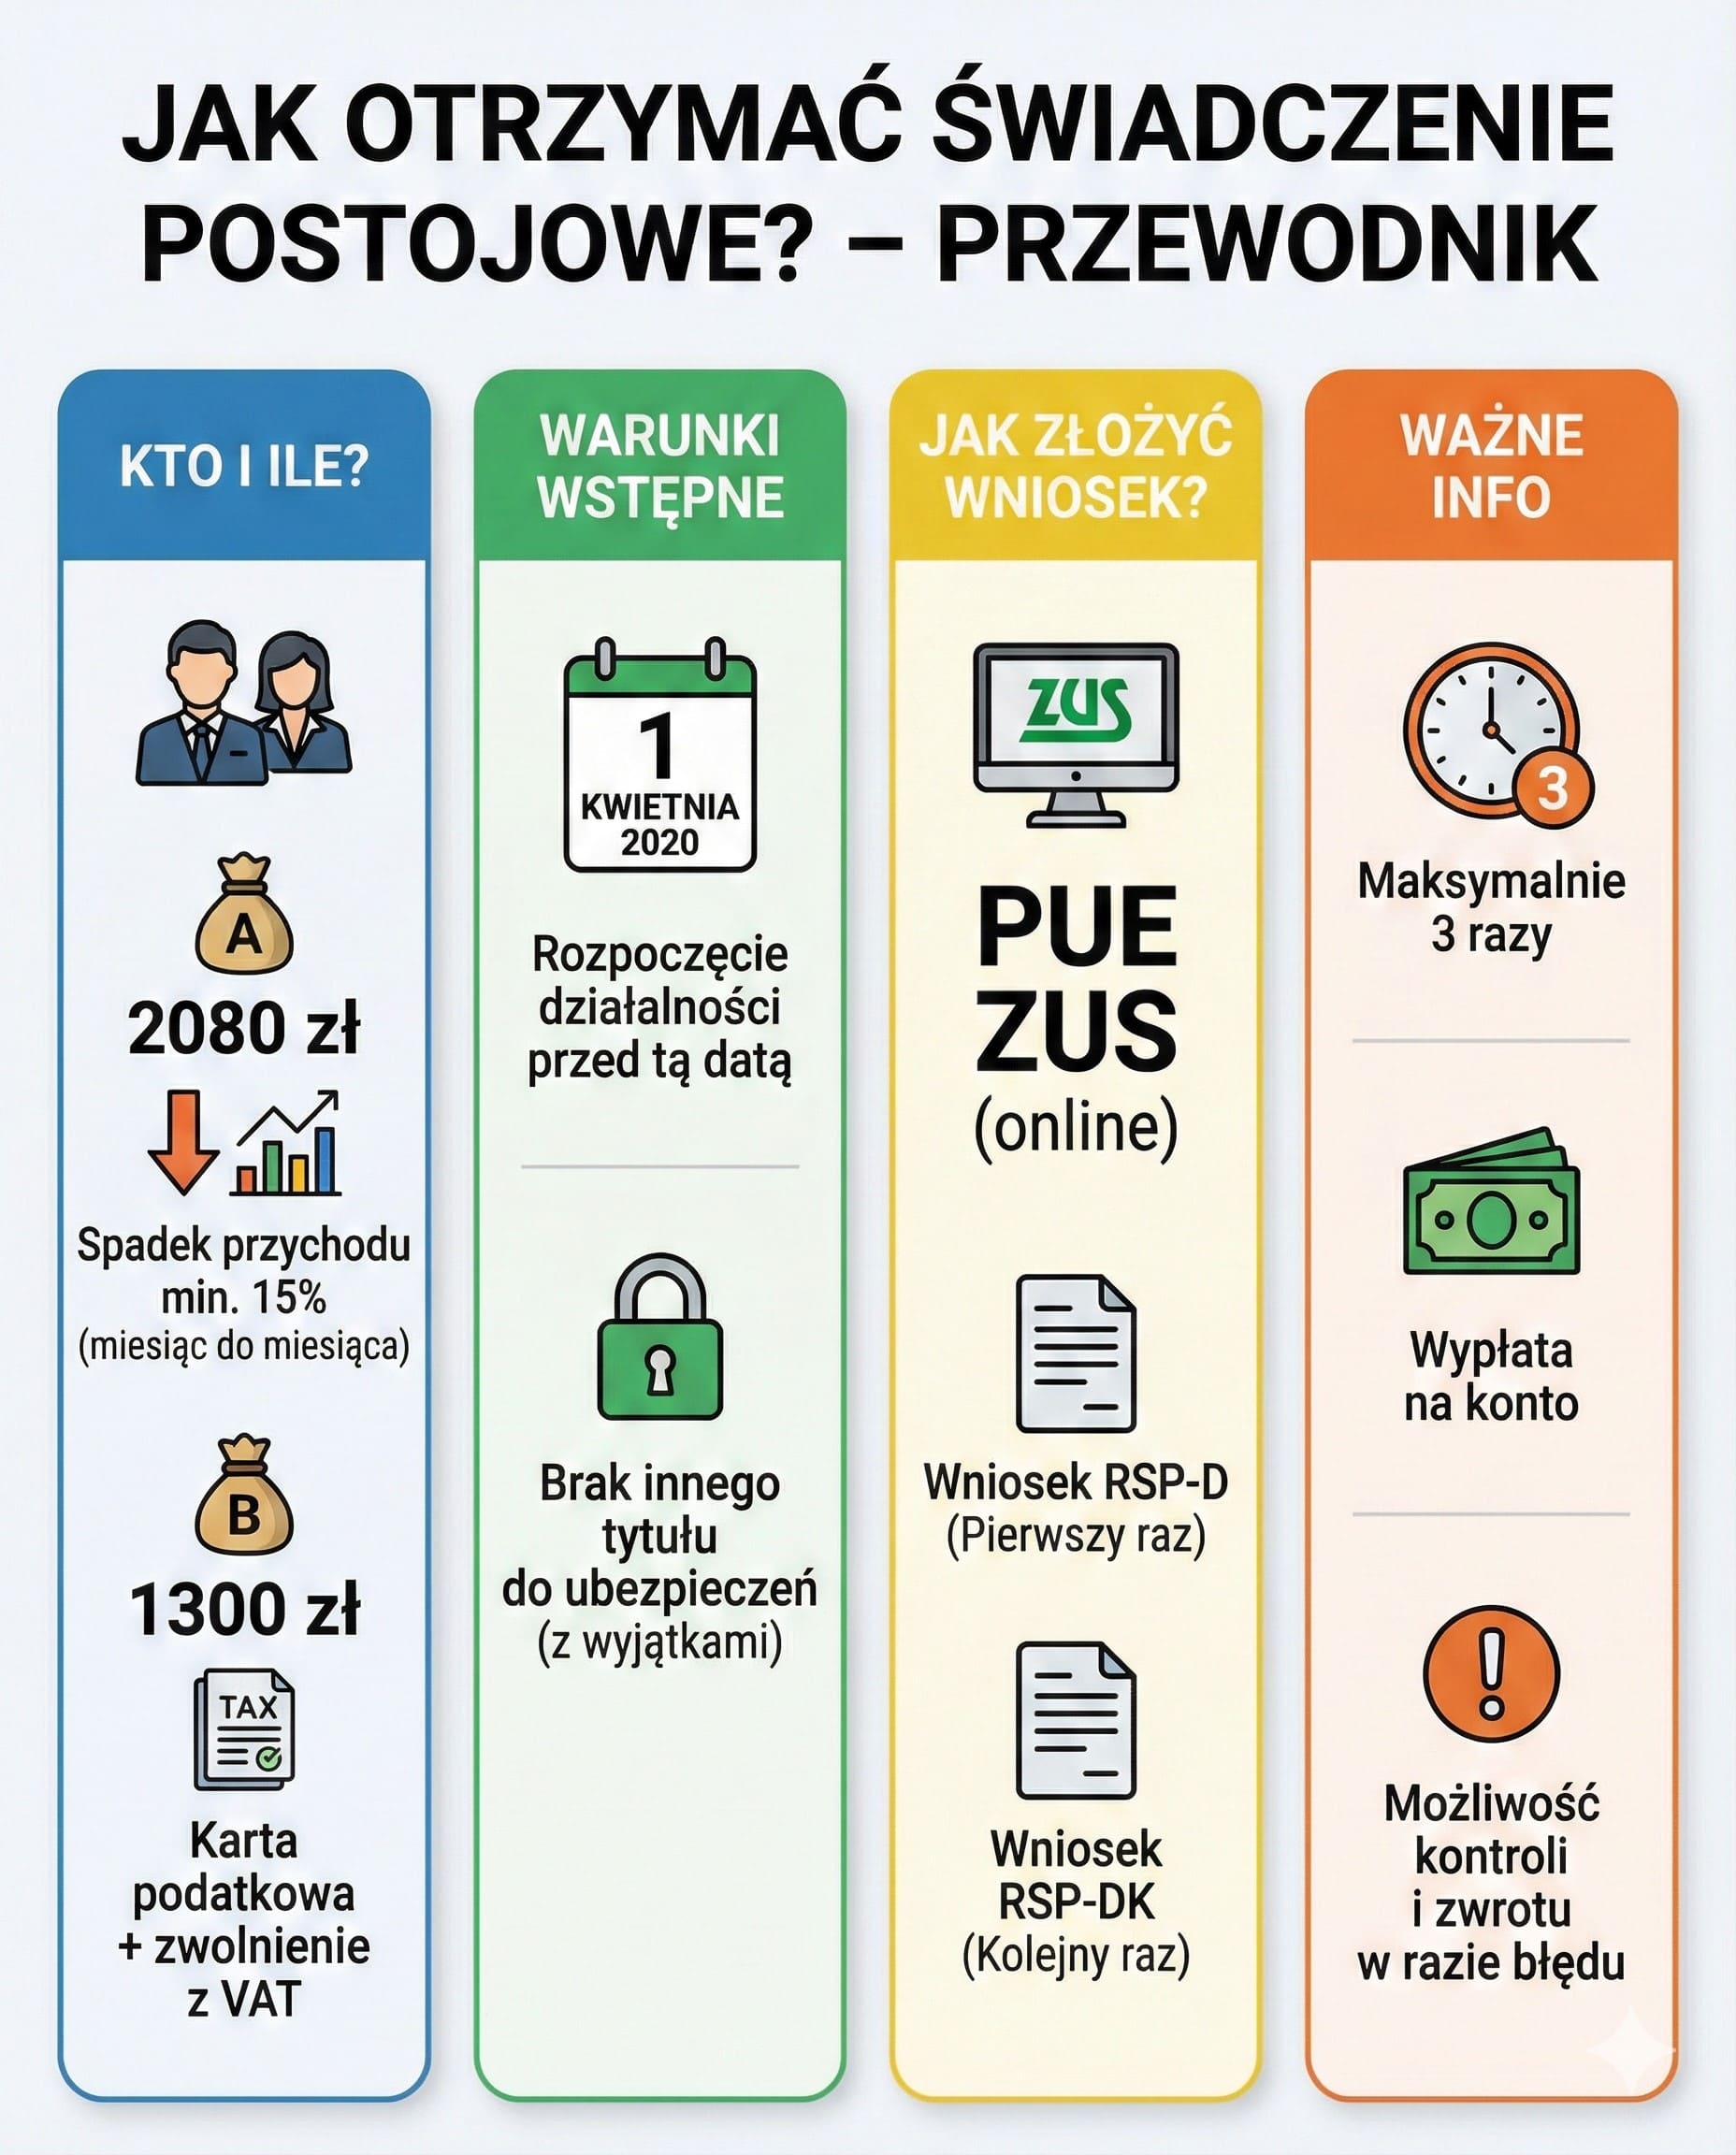
Świadczenie to wynosi 2 080 zł lub 1 300 zł i ma na celu zrekompensowanie spadku przychodów z działalności gospodarczej.
Kogo obejmuje?
Przedsiębiorców prowadzących działalność na podstawie Prawa przedsiębiorców lub innych przepisów szczególnych, w tym korzystających z Ulgi na start oraz z ulg w ramach Małego ZUS plus (MDG+), którzy odnotowali przestój spowodowany COVID-19.
Jakie warunki trzeba spełnić?
1. Świadczenie w wysokości 2 080 zł przysługuje, gdy:
Działalność gospodarcza została rozpoczęta przed 1 kwietnia 2020 r. oraz:
- jeśli nie doszło do zawieszenia działalności – przychód z miesiąca poprzedzającego miesiąc złożenia wniosku musi być niższy o co najmniej 15% od przychodu z miesiąca wcześniejszego. Przykładowo: składając wniosek w maju, przychód z kwietnia powinien być niższy o 15% od przychodu z marca. Przy pierwszym wniosku składanym w czerwcu – przychód z maja musi być niższy o 15% od przychodu z kwietnia;
- jeśli działalność została zawieszona – zawieszenie musiało nastąpić po 31 stycznia 2020 r.
Ponadto wymagane jest:
- brak innego tytułu do ubezpieczeń społecznych, z wyjątkiem sytuacji, gdy jednocześnie podlega się ubezpieczeniom emerytalnemu i rentowym z tytułu prowadzenia pozarolniczej działalności gospodarczej;
- zamieszkanie na terytorium Polski oraz posiadanie obywatelstwa RP lub prawa pobytu czasowego bądź stałego na terytorium RP.
2. Świadczenie w wysokości 1 300 zł przysługuje, gdy:
- podatek jest rozliczany w formie karty podatkowej i korzysta się ze zwolnienia z VAT;
- wnioskodawca zamieszkuje na terytorium Polski i jest obywatelem RP lub posiada prawo pobytu czasowego albo stałego na terytorium RP.
Jakie warunki trzeba spełnić przy kolejnym wniosku?
Należy złożyć oświadczenie, że sytuacja materialna nie uległa poprawie w stosunku do tej przedstawionej we wcześniejszym wniosku. Oceny tej dokonuje sam wnioskodawca, porównując obecną sytuację ze stanem sprzed złożenia pierwszego wniosku. W oświadczeniu nie jest wymagane wykazanie kolejnego 15-procentowego spadku przychodów – wystarczy, że sytuacja materialna pozostaje na zbliżonym poziomie lub zmieniła się nieznacznie.
Co można zyskać?
- Wypłatę środków finansowych w wysokości 2 080 zł albo 1 300 zł, rekompensujących utratę przychodów z działalności.
- Świadczenie można otrzymać maksymalnie trzy razy.
- Kolejna wypłata może nastąpić nie wcześniej niż w miesiącu następującym po miesiącu, w którym wypłacono poprzednie świadczenie postojowe.
- Środki trafiają na rachunek bankowy wnioskodawcy.
Jak złożyć wniosek?
W celu otrzymania świadczenia postojowego należy złożyć do ZUS wniosek RSP-D. Wnioski można składać najpóźniej w ciągu 3 miesięcy od miesiąca, w którym zniesiono ogłoszony stan epidemii.
Wniosek można przekazać:
- drogą elektroniczną przez PUE ZUS (instrukcja dla wniosku RSP-D, plik doc 709 kb);
- drogą elektroniczną przez PUE ZUS za pośrednictwem strony gov.pl.
Aby ubiegać się o kolejne świadczenie postojowe, należy złożyć wniosek RSP-DK. Można go przekazać:
- drogą elektroniczną przez PUE ZUS (instrukcja dla wniosku RSP-DK, plik doc 679 kb);
- drogą elektroniczną przez PUE ZUS za pośrednictwem strony gov.pl.
Jak poprawić błędny wniosek?
Warunkiem pozytywnego rozpatrzenia wniosku jest jego prawidłowe wypełnienie. W razie wątpliwości pracownik ZUS skontaktuje się z wnioskodawcą mailowo lub telefonicznie, dlatego warto podać aktualne dane kontaktowe. W każdym przypadku wymagającym wyjaśnień ZUS poinformuje, w jaki sposób uzupełnić lub poprawić wniosek, oraz przekaże szczegółową instrukcję dotyczącą sposobu przesłania odpowiedzi.
Jeśli wnioskodawca samodzielnie stwierdzi błąd – np. nieprawidłowe zaznaczenie checkboxa lub wpisanie błędnej kwoty przychodu – powinien jak najszybciej powiadomić o tym ZUS. Taki wniosek należy wycofać i złożyć nowy. Wycofanie wymaga złożenia oświadczenia z informacją o podjętej decyzji, np.: „Proszę o wycofanie mojego wniosku o świadczenie postojowe (RSP-D), złożonego 15 kwietnia 2020 r., ze względu na błędne podanie kwoty przychodu". Oświadczenie to można złożyć wyłącznie w formie papierowej i musi zostać podpisane.
Jeżeli wniosek RSP-D został wysłany omyłkowo zamiast RSP-DK w związku z ubieganiem się o kontynuację świadczenia, należy przesłać właściwy wniosek RSP-DK.
Nowy wniosek RSP-D składa się:
- wyłącznie papierowo – gdy korekta dotyczy wniosku złożonego przed 1 lipca 2020 r. W tym celu należy złożyć korektę wniosku o świadczenie postojowe dla działalności (plik pdf 124 kb) – plik do wypełnienia i wydruku, należy pobrać na dysk przed wypełnieniem;
- wyłącznie elektronicznie przez PUE ZUS – gdy korekta dotyczy wniosku złożonego od 1 lipca 2020 r.
Wniosku nie należy przesyłać e-mailem. Skany, zdjęcia ani wypełnione pliki w formacie Word lub PDF przesłane tą drogą nie są traktowane jako wnioski i nie będą rozpatrywane.
Jak ZUS się skontaktuje?
W razie wątpliwości dotyczących wniosku ZUS skontaktuje się e-mailem lub telefonicznie. Informacje na temat wniosku i świadczenia dostępne są na PUE ZUS – można skorzystać z instrukcji „Jak sprawdzić szczegóły wniosków o świadczenia postojowe" (plik doc 896 kb). Po pozytywnym rozpatrzeniu wniosku świadczenie zostanie przekazane na konto bankowe. Decyzja odmowna zostanie udostępniona na PUE ZUS lub przesłana pocztą.
Czy można odwołać się od decyzji?
W przypadku niezgadzania się z decyzją odmowną przysługuje prawo odwołania do sądu za pośrednictwem ZUS, zgodnie z przepisami Kodeksu Postępowania Cywilnego. Odwołanie należy złożyć pisemnie w terminie jednego miesiąca od dnia otrzymania decyzji.
Jak zwrócić świadczenie postojowe?
Jeżeli świadczenie zostało wypłacone w wyniku błędu, tzn.:
- trafiło na niewłaściwy rachunek bankowy i odebrała je osoba, która nie składała wniosku;
- zostało wypłacone przed wycofaniem wniosku;
- zostało wypłacone przed dostarczeniem do ZUS poprawionego wniosku, który skutkowałby zmianą wysokości świadczenia – należy zwrócić pełną otrzymaną kwotę na rachunek bankowy ZUS, z którego dokonano wypłaty. W tytule przelewu należy wpisać: „Zwrot świadczenia postojowego", imię i nazwisko zgodne z danymi z przelewu z ZUS oraz datę wpływu środków na konto.
Gdzie uzyskać pomoc?
W dni robocze (poniedziałek–piątek) w godzinach 7:00–18:00 pod numerem ogólnopolskiej infolinii: 22 560 16 00.
Przykład 1
Pan Antoni prowadzi usługi tapicerskie od 1 marca 2020 r. Równolegle pracuje na 1/6 etatu jako technik we wspólnocie mieszkaniowej z wynagrodzeniem 500 zł. Ze względu na niskie wynagrodzenie ze stosunku pracy podlega obowiązkowo ubezpieczeniom społecznym zarówno jako pracownik, jak i jako przedsiębiorca. 25 czerwca złożył e-wniosek o świadczenie postojowe, wykazując przychód z działalności gospodarczej za maj 2020 r. w wysokości 1 200 zł oraz za kwiecień – 1 700 zł.
Pan Antoni otrzyma świadczenie postojowe w wysokości 2 080 zł, ponieważ:
- mimo posiadania innego tytułu do ubezpieczeń podlega też ubezpieczeniom społecznym jako przedsiębiorca;
- rozpoczął działalność przed 1 kwietnia 2020 r.;
- jego przychód w maju spadł o ponad 15% w stosunku do kwietnia.
Przykład 2
Pani Krystyna prowadzi wyłącznie zakład fryzjerski od listopada 2019 r. W lutym wizyty odwołało 25% klientek, a w marcu ponad 50%. Złożyła e-wniosek o świadczenie postojowe 20 kwietnia 2020 r. Jej przychody wyniosły w lutym 2020 r. 5 000 zł, a w marcu jedynie 2 000 zł – spadek wyniósł 60%.
Pani Krystyna otrzyma świadczenie postojowe w wysokości 2 080 zł, ponieważ:
- podlega ubezpieczeniom społecznym wyłącznie jako przedsiębiorca;
- rozpoczęła działalność przed 1 lutego 2020 r.;
- jej przychód w marcu spadł o ponad 15% w stosunku do lutego.
Przykład 3
Pan Zdzisław prowadzi wyłącznie usługi transportu międzynarodowego od 2017 roku. W związku z zagrożeniem epidemicznym był zmuszony zawiesić działalność od 16 marca 2020 r. Pod koniec kwietnia złożył e-wniosek o świadczenie postojowe. W marcu 2020 r. nie osiągnął żadnych przychodów z działalności.
Pan Zdzisław otrzyma świadczenie postojowe w wysokości 2 080 zł, ponieważ:
- podlegał ubezpieczeniom społecznym wyłącznie jako przedsiębiorca;
- rozpoczął działalność przed 1 lutego 2020 r.;
- zawiesił działalność po 31 stycznia 2020 r.
Przykład 4
Pan Adam prowadzi zakład szewski od kwietnia 2015 r. Rozlicza podatek w formie karty podatkowej i korzysta ze zwolnienia z VAT. W marcu, z powodu zagrożenia epidemicznego, miał mniej klientów. Złożył e-wniosek o świadczenie postojowe 1 kwietnia 2020 r.
Pan Adam otrzyma świadczenie postojowe w wysokości 1 300 zł, ponieważ:
- podlegał ubezpieczeniom społecznym wyłącznie jako przedsiębiorca;
- rozlicza podatek według karty podatkowej i korzysta ze zwolnienia z VAT, co uprawnia go do świadczenia w wysokości 1 300 zł.
Przykład 5
Pani Ewelina świadczy usługi kosmetyczne w domu klientek. Działalność prowadzi od 3 lutego 2020 r. Rozlicza się w formie karty podatkowej i opłaca podatek VAT. W marcu jej przychody spadły w stosunku do lutego o 10%. Złożyła e-wniosek o świadczenie postojowe 12 kwietnia 2020 r. W lutym 2020 r. jej przychody wyniosły 1 000 zł, a w marcu 900 zł – spadek wyniósł 10%.
Pani Ewelina nie otrzyma świadczenia postojowego za kwiecień 2020 r., gdyż:
- rozpoczęła działalność po 1 lutego 2020 r.;
- jej przychody w marcu spadły o mniej niż 15% w stosunku do lutego 2020 r.